

Job Change Finance Management Guide 2026: नौकरी बदलने के साथ पुराने खातों और निवेश को व्यवस्थित करना क्यों है जरूरी?
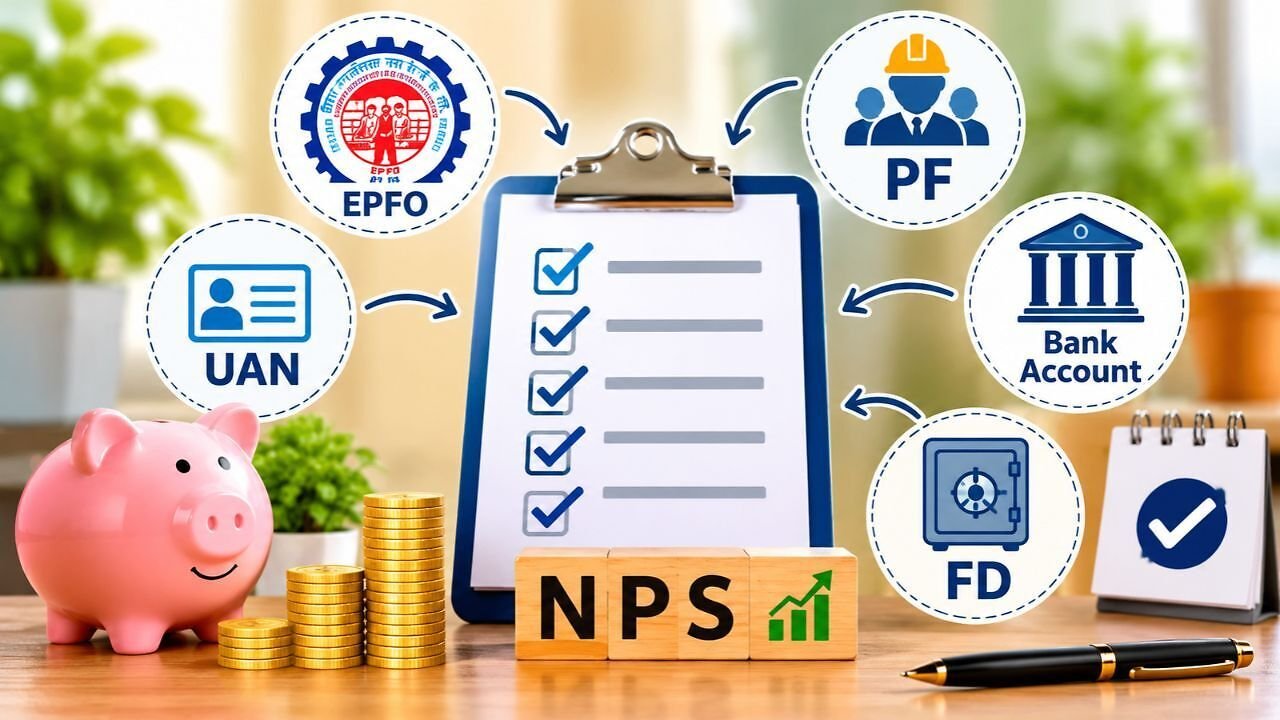
आज के कॉरपोरेट और डिजिटल युग में करियर की बेहतर संभावनाओं और सैलरी ग्रोथ के लिए हर दो-तीन साल में नौकरी बदलना एक सामान्य चलन बन चुका है। लेकिन नई कंपनी ज्वाइन करने की खुशी और नए काम की व्यस्तता के बीच अधिकांश पेशेवर अपने पुराने सैलरी बैंक अकाउंट (Salary Account), कर्मचारी भविष्य निधि (EPF), स्वास्थ्य बीमा (Health Insurance) और निवेश (Investments) को व्यवस्थित करना भूल जाते हैं। वित्तीय विशेषज्ञों का मानना है कि बार-बार नौकरी बदलने वाले कर्मचारियों के हजारों करोड़ रुपये इसी लापरवाही के कारण निष्क्रिय (Inoperative) खातों में फंसे रह जाते हैं या फिर बैंक की मिनिमम बैलेंस पेनल्टी की भेंट चढ़ जाते हैं। वर्ष 2026 में भारतीय रिजर्व बैंक (RBI) और कर्मचारी भविष्य निधि संगठन (EPFO) के डिजिटल नियमों के तहत अपने पुराने वित्तीय खातों को सही समय पर मर्ज या क्लोज करना बेहद आसान और जरूरी है।
1. पुराने सैलरी बैंक अकाउंट (Salary Account) का क्या करें? वरना कटेगी भारी पेनल्टी
जब आप किसी कंपनी में काम करते हैं, तो कंपनी के टाई-अप के आधार पर आपका जीरो-बैलेंस सैलरी अकाउंट खोला जाता है। लेकिन जैसे ही आप नौकरी छोड़ते हैं और लगातार 3 महीनों तक उस खाते में सैलरी क्रेडिट नहीं होती, तो बैंक के सिस्टम में वह खाता स्वतः ही एक सामान्य बचत खाते (Regular Savings Account) में परिवर्तित हो जाता है। सामान्य बचत खाते में बदलते ही उस पर न्यूनतम औसत शेष (Minimum Monthly Balance – MAB) बनाए रखने का नियम लागू हो जाता है, जो निजी बैंकों में ₹10,000 से ₹25,000 तक हो सकता है। यदि आपके उस खाते में पर्याप्त बैलेंस नहीं है, तो बैंक हर महीने ₹500 से ₹750 तक की पेनल्टी काटने लगता है और आपका बैलेंस शून्य या नेगेटिव हो सकता है। इसलिए नई नौकरी ज्वाइन करने के बाद यदि आपको पुराने बैंक खाते की आवश्यकता नहीं है, तो वहां से ऑटो-डेबिट (SIP, EMI, क्रेडिट कार्ड बिल) को नए खाते में ट्रांसफर करें और बैंक शाखा में जाकर या नेट बैंकिंग के जरिए अकाउंट क्लोजर फॉर्म (Account Closure Form) जमा कर खाता स्थायी रूप से बंद करा दें।
2. पुराने PF (EPF) खातों को नए खाते में मर्ज करना क्यों है फायदेमंद? समझें टैक्स और ब्याज का नियम
नौकरी बदलने पर सबसे बड़ी गलती लोग तब करते हैं जब वे हर नई कंपनी में नया पीएफ खाता खुलने देते हैं और पुराने पीएफ खाते का पैसा नए खाते में ट्रांसफर नहीं करते। हालांकि सभी कंपनियों के पीएफ खाते एक ही यूनिवर्सल अकाउंट नंबर (UAN) से जुड़े होते हैं, लेकिन जब तक आप उन्हें मर्ज नहीं करते, वे अलग-अलग मेंबर आईडी (Member ID) के रूप में पड़े रहते हैं। ईपीएफओ (EPFO) के नियमों के अनुसार, यदि किसी पीएफ खाते में लगातार 36 महीनों (3 साल) तक कोई नया अंशदान जमा नहीं होता, तो वह खाता निष्क्रिय (Inoperative) श्रेणी में चला जाता है और उस पर ब्याज मिलना बंद हो सकता है। इसके अलावा, यदि आप कुल 5 साल की निरंतर सेवा पूरी करने से पहले पुराने खाते से पैसा निकाल लेते हैं, तो उस पर टीडीएस (TDS) कटता है और आयकर देना पड़ता है। इसलिए नई कंपनी ज्वाइन करने के तुरंत बाद ईपीएफओ के यूनिफाइड मेंबर पोर्टल (unifiedportal-mem.epfindia.gov.in) पर लॉगिन करें और 'Online Services' -> 'One Member – One EPF Account (Transfer Request)' के माध्यम से अपने सभी पुराने पीएफ खातों का बैलेंस वर्तमान कंपनी के पीएफ खाते में ऑनलाइन ट्रांसफर (मर्ज) कर लें।
3. पुरानी कंपनी का हेल्थ इंश्योरेंस और एनपीएस (NPS) कैसे करें मैनेज?
अधिकांश कर्मचारी केवल अपनी कंपनी द्वारा दिए जाने वाले कॉरपोरेट ग्रुप हेल्थ इंश्योरेंस (Group Health Insurance) पर निर्भर रहते हैं। लेकिन जैसे ही आप पुरानी कंपनी से इस्तीफा देते हैं, आपके अंतिम कार्यदिवस (Last Working Day) पर वह बीमा कवर समाप्त हो जाता है। यदि नई कंपनी ज्वाइन करने में एक-दो महीने का अंतराल (Notice Period या Break) है, तो उस दौरान परिवार किसी भी मेडिकल इमरजेंसी में बिना सुरक्षा के रह जाता है। इसलिए हमेशा अपने पास एक व्यक्तिगत या फैमिली फ्लोटर रिटेल हेल्थ इंश्योरेंस पॉलिसी जरूर रखें। इसी तरह, यदि पुरानी कंपनी की ओर से आपका राष्ट्रीय पेंशन प्रणाली (NPS) खाता खोला गया था, तो नौकरी बदलने पर नया एनपीएस खाता न खुलवाएं, क्योंकि एक व्यक्ति के पास केवल एक ही PRAN (Permanent Retirement Account Number) हो सकता है। आप एनपीएस पोर्टल पर इंटर-सेक्टर शिफ्टिंग फॉर्म के जरिए अपने मौजूदा PRAN को नई कंपनी के कॉरपोरेट मॉडल या व्यक्तिगत (All Citizen Model) में आसानी से शिफ्ट कर सकते हैं।
4. SIP, डीमैट अकाउंट और टैक्स-सेविंग दस्तावेजों (Form-16) को संभालना न भूलें
यदि आपने अपनी म्यूचुअल फंड एसआईपी (SIP), होम लोन ईएमआई (EMI) या बीमा प्रीमियम का ऑटो-डेबिट (NACH Mandate) पुराने सैलरी अकाउंट से लिंक कर रखा था, तो पुराना खाता बंद करने से पहले अपने बैंक या ब्रोकिंग ऐप में जाकर बैंक मैंडेट को नए सैलरी अकाउंट में अपडेट अवश्य करें, अन्यथा ईएमआई बाउंस होने पर पेनल्टी लगेगी और आपका सिबिल स्कोर (CIBIL Score) खराब होगा। साथ ही, नौकरी छोड़ते समय पुरानी कंपनी के एचआर (HR) और फाइनेंस विभाग से रिलीविंग लेटर (Relieving Letter), अनुभव प्रमाण पत्र (Experience Certificate), अंतिम पे-स्लिप (Full & Final Settlement Slip) और वित्तीय वर्ष के अंत में फॉर्म-16 (Form-16) जरूर प्राप्त करें। एक ही वित्तीय वर्ष में दो कंपनियों में काम करने पर दोनों कंपनियों के फॉर्म-16 और निवेश की घोषणा (Investment Declaration) का सही मिलान करना आयकर रिटर्न (ITR) दाखिल करते समय अतिरिक्त टैक्स नोटिस से बचने के लिए अत्यंत आवश्यक है।